Wettanbieter ohne Steuer 2026: Wer die Sportwettensteuer wirklich trägt
 Available in US
Ladevorgang...
Stand: Oktober 17, 2026 · geprüft gegen die Whitelist der Gemeinsamen Glücksspielbehörde der Länder (GGL).
Wer in Deutschland nach einem Wettanbieter „ohne Steuer“ sucht, stößt schnell auf zwei sich widersprechende Werbebotschaften. Die eine verspricht Quoten ohne Abschlag, die andere spricht von einer 5,3-prozentigen Belastung, die ohnehin nicht die Spielenden träfe. Beide Sätze enthalten ein Stück Wahrheit und verschweigen das andere. Wer die Werbung sortieren will, muss zuerst verstehen, was die Sportwettensteuer ist, wer sie schuldet und auf welche Weise ein Anbieter sie weitergeben kann.
Die Rechtslage: Wer schuldet die Steuer, und wie wird sie umgelegt?
Die Sportwettensteuer ist eine bundesgesetzliche Steuer nach §§ 16 bis 25 des Rennwett- und Lotteriegesetzes. Sie beträgt 5,3 Prozent der Bemessungsgrundlage „Einsatz abzüglich der Steuer selbst“, was ungefähr 5,03 Prozent des ausgezahlten Betrags entspricht. Erhoben wird die Steuer seit dem 1. Juli 2012. Die Einnahmen beliefen sich im Jahr 2023 auf 409 Millionen Euro und sind damit gegenüber 2013 um 116,8 Prozent gestiegen, im Vorjahresvergleich allerdings um 5,2 Prozent gesunken.
Wer zahlt, wer trägt, wer zieht ab
Die Steuer schuldet nach § 19 RennwLottG der Veranstalter der Wette, nicht die spielende Person. Daraus ergibt sich die eigentliche Frage des Themas: Der Anbieter entscheidet selbst, ob er die Steuer aus seiner Marge trägt oder sie über Einsatz, Quote oder Gewinn an die Spielenden weitergibt. Genau diese Entscheidung macht den Unterschied zwischen „Anbieter mit Steuerübernahme“ und „Anbieter ohne Steuer“ im Marketing-Sprech.
Vier Modelle sind auf dem deutschen Markt üblich. Erstens: Der Anbieter trägt die Steuer vollständig selbst und wirbt mit „0 % Wettsteuer“, ohne dass Einsatz, Quote oder Gewinn verändert werden. Zweitens: Der Anbieter zieht die Steuer direkt vom Einsatz ab, der Spielende tippt also auf einen reduzierten Betrag. Drittens: Der Anbieter schlägt die Steuer auf die Quote, sodass sich die angezeigte Quote um 5,3 Prozent verringert, Einsatz und Gewinn im Erfolgsfall aber unangetastet bleiben. Viertens: Der Anbieter behält die Steuer vom Bruttogewinn ein, also von Einsatz × Quote, sodass nur der Auszahlungsbetrag am Ende kleiner ausfällt.
Wichtig für jede Bewertung: Die Steuer fällt auch bei Anbietern ohne deutsche Erlaubnis an, deren Werbung also mit dem Argument „keine deutsche Steuer“ irreführt. Eine gezahlte Steuer belegt keine Lizenz. Wer in Deutschland Sportwetten anbietet, ohne die GGL-Erlaubnis zu besitzen, betreibt nach § 4 Abs. 1 GlüStV unerlaubtes Glücksspiel. Die GGL hat im September 2026 Verbraucherinnen und Verbraucher erneut vor solchen Angeboten gewarnt.
Was eine GGL-Erlaubnis ausmacht, und was sie nicht garantiert
Eine deutsche Sportwetten-Erlaubnis wird nach § 9a Abs. 1 Nr. 3, § 27f Abs. 1 GlüStV von der Gemeinsamen Glücksspielbehörde der Länder (GGL) mit Sitz in Halle (Saale) erteilt. Die offizielle Whitelist nach § 9 Abs. 8 GlüStV ist die einzige verlässliche Prüfung, ob ein Anbieter erlaubt ist. Die Liste wird regelmäßig aktualisiert; im Stand vom 2. Oktober 2026 sind 27 Inhaber mit einer Sportwetten-Erlaubnis und 3 reine Pferdewett-Veranstalter geführt. Jede gelistete Domain ist eine .de-Domain, aber eine .de-Domain allein beweist keine Erlaubnis.
Die Erlaubnis sichert die Aufsicht, das Spielersperrsystem OASIS, die Limitdatei LUGAS und die insolvenzfeste Trennung der Spielergelder. Sie sichert nicht, dass die Steuer nicht an die Spielenden weitergegeben wird. Sie verpflichtet den Anbieter, sich an die Werberegeln zu halten, an die Spielersperre und an die Einzahlungsgrenzen. Die Entscheidung über die Wettsteuer bleibt bei jedem Anbieter individuell.
Spielerschutz: Was die Steuerfrage nicht auflöst
Die Werbung mit „0 % Wettsteuer“ verändert weder das Verlustrisiko noch die Schutzmechanismen, die für lizenzierte Anbieter in Deutschland gelten. Wer auf einer GGL-lizenzierten Plattform spielt, bewegt sich innerhalb derselben Schutzarchitektur, unabhängig davon, ob der Anbieter die Steuer trägt oder weitergibt.
Limits, Sperre und Verifikation
Die Teilnahme ist erst ab 18 Jahren erlaubt. Pro Anbieter darf nur ein Konto bestehen, das vor der ersten Auszahlung vollständig verifiziert sein muss. Bis zur abgeschlossenen Verifikation gilt eine Übergangsfrist von maximal 72 Stunden mit einem Einzahlungslimit von 100 Euro; Auszahlungen sind in dieser Phase nicht möglich. Das Standard-Einzahlungslimit liegt nach § 6c Abs. 1 GlüStV bei 1.000 Euro pro Kalendermonat, und zwar über alle Anbieter hinweg, gesteuert über die LUGAS-Limitdatei. Eine Anhebung ist nur mit nachweisbarer wirtschaftlicher Leistungsfähigkeit möglich, eine Selbstauskunft reicht nicht. Senkungen gelten sofort, Anhebungen erst nach sieben Tagen.
Spielerinnen und Spieler können sich über OASIS sperren lassen, entweder für mindestens drei Monate bei selbstgewählter Frist oder für mindestens ein Jahr ohne Fristangabe. Die Sperre wird bei Registrierung und Login geprüft. Der Panikbutton nach § 6i Abs. 3 löst eine sofortige Sperre von 24 Stunden aus. Parallelspiel ist nach § 6h GlüStV verboten; die LUGAS-Aktivitätsdatei verhindert, dass eine gesperrte Person parallel bei einem anderen Anbieter spielt.
Anbieter ohne deutsche Erlaubnis sind weder an OASIS noch an LUGAS angeschlossen. Die 1.000-Euro-Grenze, die Verifikation und die Spielersperre existieren dort nicht oder nur in freiwilliger Form. Wer auf eine solche Plattform ausweicht, verzichtet auf den gesamten Schutzrahmen und riskiert, im Streitfall vor deutschen Gerichten ohne Rückgriffsmöglichkeit dazustehen.
Werbung: Was GGL-Erlaubte sagen dürfen, und was nicht
Werbung für Glücksspiel ist nach § 5 Abs. 7 GlüStV nur Erlaubnisinhabern gestattet. Die vielfach zitierte Werbezeitbeschränkung zwischen 6 und 21 Uhr betrifft allerdings virtuelle Automatenspiele, Online-Poker und Online-Casinospiele, nicht Sportwetten. Für Sportwetten gelten andere Regeln: keine Werbung unmittelbar vor oder während der Live-Übertragung eines Ereignisses auf demselben Kanal, keine Werbung mit aktiven Sportlerinnen oder Funktionären, keine Affiliate-Vergütung, die an Umsatz, Einzahlung oder Einsatz gekoppelt ist. Der GlüStV enthält keine Bestimmung, die einen Sportwetten-Bonus der Höhe nach begrenzt; was ein Anbieter anbietet, regelt er selbst.
Die 10 Wettanbieter im Vergleich: Wer die Wettsteuer trägt und wer nicht
Der Vergleich sortiert nicht nach Bonus oder Quotenqualität, sondern nach der Art, wie jeder Anbieter mit der Sportwettensteuer umgeht. Alle zehn Plattformen sind im Stand vom 2. Oktober 2026 mit einer GGL-Sportwetten-Erlaubnis auf der Whitelist geführt; die Tabelle zeigt die offizielle Einordnung, nicht eine Bewertung des Wettangebots.
Einordnung der Anbieter nach Whitelist-Status
| Anbieter | GGL-Whitelist-Status und Erlaubnisinhaber | Sportwetten-Erlaubnis seit |
|---|---|---|
| 888sport | Whitelist-Eintrag, Inhaber 888 Germany Limited | 30.06.2021 |
| Betano | Whitelist-Eintrag, Inhaber Betkick Sportsbetting Limited | 19.02.2021 |
| Tiptorro | Whitelist-Eintrag, Inhaber Torro Tec Limited | 30.06.2021 |
| LeoVegas | Whitelist-Eintrag, Inhaber LVSports Limited | 21.10.2024 |
| AdmiralBet | Whitelist-Eintrag, Inhaber Greentube Betting Malta Limited | 09.10.2020 |
| bpremium | Whitelist-Eintrag, Inhaber Ladbrokes (Deutschland) Limited | 09.10.2020 |
| NEO.bet | Whitelist-Eintrag, Inhaber Greenvest Betting Limited | 09.10.2020 |
| Sportingbet | Whitelist-Eintrag, Inhaber Sportingbet (Deutschland) Limited | 09.10.2020 |
| Sportwetten.de | Whitelist-Eintrag, Inhaber NetX Betting Limited | 19.11.2020 |
| bwin | Whitelist-Eintrag, Inhaber bwin (Deutschland) Limited | 09.10.2020 |
Die Spalte „Erlaubnis seit“ nennt das Datum der ersten Erteilung; mehrere Anbieter verfügen über Folgeerlaubnisse, die Whitelist selbst führt kein Enddatum. Welche juristische Konstruktion hinter dem Inhaber steht, ist für die Whitelist-Prüfung unerheblich, kann aber für die Frage relevant werden, an wen sich Spielende bei Beschwerden wenden.
888sport – Steuerträger laut Eigendarstellung
Die 888sport-Webseite wirbt im deutschen Markt mit dem Slogan der vollständigen Steuerübernahme. Inhaber ist die 888 Germany Limited; die Whitelist führt die Plattform seit dem 30.06.2021 mit einer Folgeerlaubnis vom 15.12.2022. Die Muttergesellschaft 888 Holdings PLC ist seit 2005 an der London Stock Exchange notiert.
Wer bei 888sport spielt, bekommt auf dem Wettschein den Einsatz angezeigt, den er selbst gewählt hat; weder Einsatz noch Gewinn weisen einen Steuerposten aus. Das ist der komfortabelste Fall, weil die Werbung hält, was sie verspricht, und der Spielende sich keine Gedanken über die Bemessungsgrundlage machen muss. Allerdings gilt auch hier: Die Quoten sind das, was der Markt hergibt, und ein Anbieter, der die Steuer trägt, kalkuliert diesen Posten in seinen Margen ein. Wer die Quote vergleicht, vergleicht also immer den Nettowert nach interner Verrechnung.
Betano – Steuerträger mit Quotenabschlag im Einzelfall
Betano wird auf der Whitelist seit dem 19.02.2021 unter der Betkick Sportsbetting Limited mit Sitz in San Giljan, Malta, geführt. Auch hier lautet die Werbung: keine Wettsteuer für die Spielenden. Der Standardfall ist der gleiche wie bei 888sport, Einsatz und Gewinn erscheinen brutto.
Die Betano-Plattform fällt in den letzten Jahren mit besonders aggressiven Quotenboosts für ausgewählte Märkte auf. Solche Boosts sind eine andere Kategorie als die Steuerfrage: Sie sind eine befristete Marketingaktion auf bestimmte Ereignisse und ändern nichts an der grundsätzlichen Behandlung der Steuer. Wer den Boost versteht, versteht die Wettsteuer trotzdem nicht besser, weil der Mechanismus unabhängig ist.
Tiptorro – Inhaber über Malta, Plattform aus Deutschland
Die Tiptorro-App wird im App Store von der Torro Tec Limited (Malta) angeboten und beschreibt sich selbst als behördlich zugelassener Sportwettveranstalter unter Aufsicht der GGL. Die Whitelist führt die Plattform seit dem 30.06.2021 mit Folgeerlaubnis vom 27.12.2022.
Bei Tiptorro wird die Wettsteuer nach Angabe des Betreibers vollständig übernommen. Der Plattformname Tiptorro steht für die Marke Tipico, was historisch aus der gemeinsamen Wurzel beider Marken erklärbar ist. Für Spielende ändert sich dadurch nichts an der Frage, wie die Steuer weitergereicht wird; die Plattform gehört aber zu den wenigen, die im Streitfall eine direkte deutsche Erlaubnis und einen klaren Inhaber benennen können.
LeoVegas – Jüngere Erlaubnis, klare Whitelist-Zuordnung
LeoVegas ist die jüngste Erlaubnis im Vergleich: Die Whitelist-Erlaubnis für Sportwetten wurde am 21.10.2024 erteilt, eine separate Erlaubnis für virtuelle Automatenspiele bereits am 27.02.2023. Beide Erlaubnisse laufen über die LVSports Limited. Für die Wettsteuer bedeutet das: Wer die Plattform nutzt, spielt auf einer zweifelsfrei lizenzierten Domain, und die Frage, wie der Anbieter die 5,3 Prozent handhabt, lässt sich in den allgemeinen Geschäftsbedingungen nachlesen.
LeoVegas ist stärker für sein Casino-Angebot bekannt als für den Sportwetten-Bereich. Die Sportwetten-Sektion ist dennoch voll funktionsfähig und unterliegt derselben Aufsicht. Wer eine Plattform mit junger Erlaubnis wählt, sollte wissen, dass die Whitelist kein Qualitätsurteil ist, sondern eine Zulassung; das Wettprogramm kann schmaler ausfallen als bei einem auf Sport fokussierten Anbieter.
AdmiralBet – Drei Erlaubnisschritte, vollständige Integration
AdmiralBet wird über die Greentube Betting Malta Limited geführt; die Erlaubnis-Chronologie auf der Whitelist ist besonders ausführlich: Ersterteilung am 09.10.2020, Folgeerlaubnis am 13.12.2022 und am 29.07.2024. Eine separate Erlaubnis für virtuelle Automatenspiele besteht seit dem 28.09.2022. Mehrere Erlaubnisschritte sind normal und entstehen durch Anpassungen des regulatorischen Rahmens, nicht durch Probleme.
AdmiralBet trägt die Wettsteuer nach eigener Darstellung. Für Spielende heißt das: Die Quote auf dem Wettschein ist die Auszahlungsquote, und im Erfolgsfall gibt es keinen zusätzlichen Abzug. Die Plattform gehört zur Novomatic-Gruppe, was sich vor allem im Spielautomaten-Angebot, weniger im Sportwetten-Bereich niederschlägt. Der Vorteil einer Konzernzugehörigkeit liegt in der Liquidität; der Nachteil in einer oft schmaleren Wettauswahl bei Nischensportarten.
bpremium – SEPA-Auszahlung mit Bankgebühren
bpremium wird über die Ladbrokes (Deutschland) Limited geführt, die Whitelist-Erlaubnis besteht seit dem 09.10.2020 mit Folgeerlaubnis vom 21.12.2022. Für Auszahlungen über Banküberweisung im SEPA-Raum verweist der Anbieter auf die regulären Inlandsgebühren der Banken, auf die er keinen Einfluss hat. Das ist kein Wettsteuer-Thema, aber es zeigt, wo bei bpremium versteckte Kosten entstehen können, die nichts mit der 5,3-Prozent-Regel zu tun haben.
Die Wettsteuer selbst trägt bpremium nach eigener Darstellung vollständig. Der Anbieter ist Teil der Entain-Gruppe, die auch in anderen europäischen Märkten aktiv ist. Wer eine deutsche Erlaubnis mit internationaler Konzernstruktur sucht, findet sie hier; wer dagegen einen reinen Sportwetten-Spezialisten erwartet, sollte das Wettprogramm vor der Registrierung prüfen.
NEO.bet – Erste Erlaubnisgeneration aus 2020
NEO.bet gehört mit Erlaubnis vom 09.10.2020 (Folgeerlaubnis 22.12.2022) zur ersten Welle der GGL-lizenzierten Sportwettenanbieter. Inhaber ist die Greenvest Betting Limited. Die Plattform versteht sich als Sportwetten-Spezialist und wirbt mit einem vollständigen Verzicht auf die Wettsteuer, also der Steuerübernahme durch den Anbieter.
Die relativ frühe Erlaubnis bedeutet nicht automatisch einen besseren oder schlechteren Wettsteuer-Mechanismus, sie ist nur ein Datum. NEO.bet ist einer der Anbieter, die in der deutschen Wett-Community explizit für ihre Quoten in Nischenmärkten bekannt sind. Wer auf untere Ligen oder Randsportarten setzt, sollte NEO.bet in die engere Wahl nehmen, unabhängig von der Steuerfrage.
Sportingbet – Quotenabschlag und Gewinnabzug kombiniert
Sportingbet ist der einzige Anbieter im Vergleich, der die Wettsteuer ausdrücklich in den eigenen Wettregeln quantifiziert. Der Anbieter nennt eine Steuer von „5 % des Wetteinsatzes“ nach § 17 RennwLottG und behält bei gewonnenen Wetten zusätzlich 5 Prozent des Bruttogewinns (Einsatz × Quote) vom Gewinn ein. Der Mechanismus ist also doppelt: Belastung am Einsatz und Belastung am Gewinn.
Inhaber ist die Sportingbet (Deutschland) Limited, Whitelist-Erlaubnis seit 09.10.2020 mit Folgeerlaubnis vom 21.12.2022. Für Spielende ist Sportingbet die deutlichste Erinnerung daran, dass „lizenziert“ und „steuerfrei“ zwei verschiedene Aussagen sind. Wer hier spielt, sollte die Quoten mit der Annahme vergleichen, dass im Erfolgsfall 5 Prozent vom Bruttogewinn abgezogen werden, zusätzlich zum Einsatzabzug.
Sportwetten.de – Acht Zahlungsmethoden, sofortige Bearbeitung
Sportwetten.de gehört zur NetX Betting Limited und ist seit dem 19.11.2020 mit Folgeerlaubnis vom 16.12.2022 auf der Whitelist. Die Plattform listet acht Zahlungsmethoden mit sofortiger Bearbeitung und ohne eigene Gebühr auf: Kundenkarte, PayPal, Sofortüberweisung über Trustly, Kreditkarte (Visa/Mastercard), Banküberweisung, Skrill und Aircash. Mindestbetrag 10 Euro bei Trustly, Skrill und Aircash. Einzahlungen über Dritte sind nicht gestattet.
Die Wettsteuer trägt Sportwetten.de nach eigener Darstellung. Was die Plattform von anderen unterscheidet, ist die Breite der Zahlungswege und die Tatsache, dass keine der akzeptierten Methoden eigene Gebühren auslöst. Der Mindestbetrag von 10 Euro bei drei Anbietern ist kein Wettsteuer-Thema, aber er entscheidet darüber, ob kleine Einsätze überhaupt möglich sind.
bwin – Älteste Erlaubnis im Feld, börsennotiertes Unternehmen
bwin gehört zur bwin (Deutschland) Limited, Whitelist-Erlaubnis seit 09.10.2020 mit Folgeerlaubnis vom 23.12.2022. Die Marke gehört zu Entain, einem der größten börsennotierten Glücksspielkonzerne Europas. Auf der Plattform wird die Wettsteuer in den AGB behandelt; Spielende sehen auf dem Wettschein den ausgewählten Einsatz und die angegebene Quote.
Die Besonderheit von bwin liegt nicht in der Behandlung der Wettsteuer, sondern in der Kombination aus Marktdurchdringung, Sponsoring-Präsenz im deutschen Fußball und der Tatsache, dass die Marke schon vor der GGL-Erlaubnis am deutschen Markt aktiv war. Für die Frage, ob die Steuer getragen oder weitergereicht wird, gilt: Die AGB sind die einzige verlässliche Quelle, und sie sollten vor einer Registrierung gelesen werden, weil das Wettsteuer-Modell eines Anbieters sich ändern kann.
Grundlagen: Wie sich die Wettsteuer konkret auf eine Wette auswirkt
Die 5,3 Prozent, die das Gesetz nennt, sind abstrakt. Sie wirken je nach gewähltem Anbieter-Modell an unterschiedlicher Stelle. Wer das eigene Wettverhalten plant, sollte verstehen, wo der Betrag abgeht, weil dieselbe Quote und derselbe Einsatz bei zwei Anbietern zu unterschiedlichen Auszahlungen führen können.
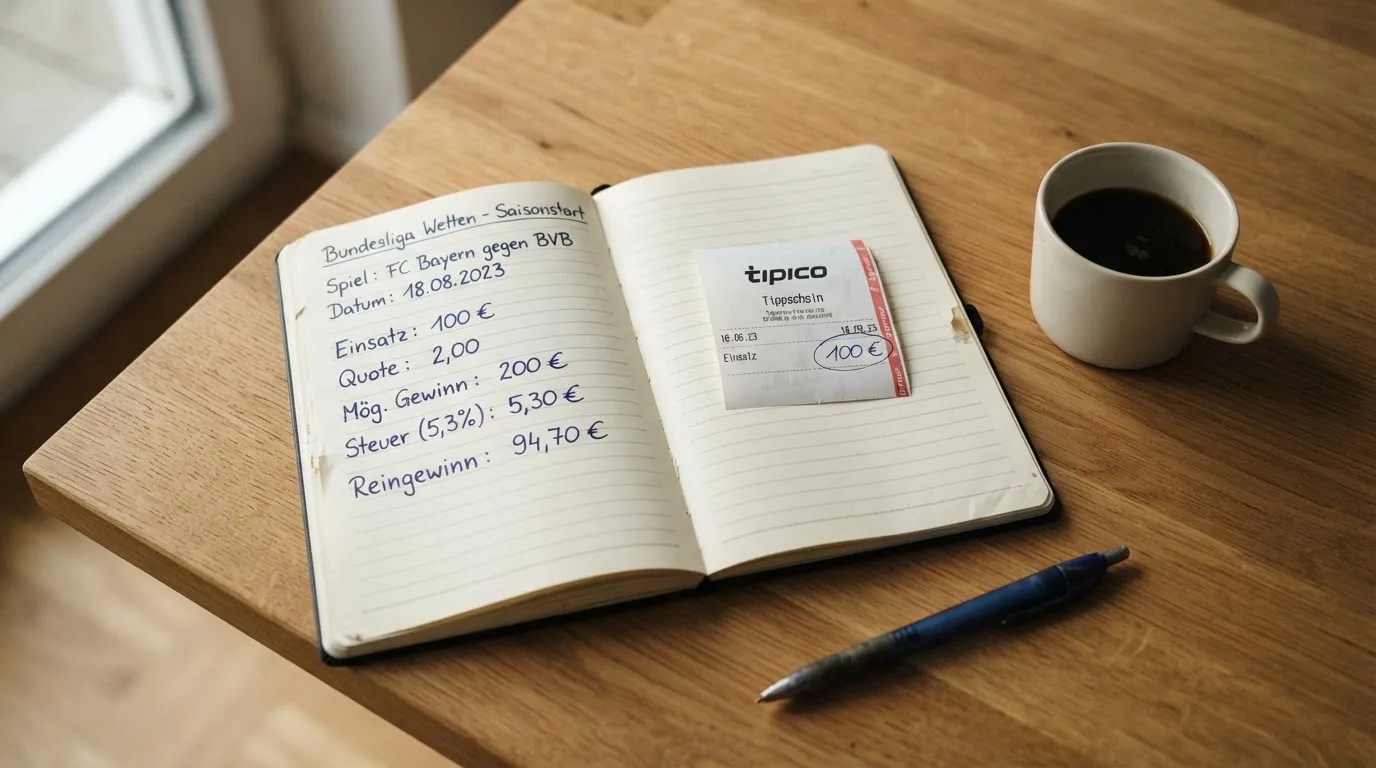
Rechenbeispiel: 100 Euro Einsatz, Quote 2,00
Bei einem Einsatz von 100 Euro und einer Quote von 2,00 ergibt sich ohne Steuer ein Bruttogewinn von 200 Euro. Zieht ein Anbieter die Steuer vom Einsatz ab, verbleiben nach Steuerabzug bei einer 5,3-Prozent-Regel etwa 95 Euro Einsatz, die zu einer Auszahlung von rund 190 Euro führen. Der reale Betrag liegt je nach Anbieter und Rundung im Bereich zwischen 189 und 190 Euro. Das ist der unauffälligste Fall, weil der geringere Einsatz im Wettschein nicht immer separat ausgewiesen wird.
Nimmt ein Anbieter einen Quotenabschlag von 5,3 Prozent vor, bleibt der Einsatz von 100 Euro unangetastet. Die angezeigte Quote sinkt von 2,00 auf etwa 1,89, weil 5,3 Prozent abgezogen werden. Bei einem Gewinn erhält die spielende Person in diesem Beispiel eine Auszahlung im Bereich von rund 189 Euro. Vom Einsatz wird nichts abgezogen, aber die Quote, die vor der Wette zu sehen war, war bereits die reduzierte Quote. Das Beispiel zeigt einen Nachteil: Die Quote wirkt auf den ersten Blick konkurrenzfähig, ist aber im Vergleich zu einem Anbieter mit Steuerübernahme um 5,3 Prozent geschmälert.
Zieht ein Anbieter die Steuer vom Gewinn ab, bleiben Einsatz und Anzeigequote unverändert. Bei einer Quote von 2,00 und einem Einsatz von 100 Euro wären das rechnerisch 200 Euro. Zieht der Anbieter 5,3 Prozent vom Gewinn ab, verbleiben als Auszahlung rund 190 Euro. Die Wette gewinnt nominal das Doppelte des Einsatzes, real aber 5 Prozent weniger. Die psychologische Wirkung dieses Modells ist die schärfste: Der Spielende sieht die volle Quote, verliert aber einen Teil des Gewinns, ohne dass die Quote selbst verändert wurde.
Wann der Effekt spürbar wird
Bei kleinen Einsätzen und niedrigen Quoten ist der absolute Betrag der Steuer kaum wahrnehmbar. Bei höheren Einsätzen und Kombiwetten mit mehreren Beinen wird der Effekt deutlicher. Bei einer Kombiwette mit vier Beinen und einer Endquote von 16,00 wirkt der 5,3-prozentige Quotenabschlag nicht additiv, sondern multiplikativ auf das Endprodukt: Die effektive Quote sinkt stärker als bei einer Einzelwette, weil jede Beinquote bereits abgeschlagen wurde, bevor sie zur Endquote multipliziert wird. Wer Kombiwetten spielt und die Quotenabschlags-Modelle vergleicht, sollte den Effekt auf das Endprodukt rechnen, nicht auf die Einzelwette.
Anbieter, die die Steuer selbst tragen, müssen diesen Posten in ihre Marge einpreisen. Die Quote bei einem solchen Anbieter kann daher nominal niedriger ausfallen als die eines Anbieters, der die Steuer per Quotenabschlag weitergibt, obwohl netto das gleiche herauskommt. Der Vergleich erfordert deshalb nicht nur den Blick auf den Steuermechanismus, sondern auch auf den realen Auszahlungsbetrag bei einem gegebenen Einsatz.
Warum „ohne Steuer“ auch Werbung ist
Die Werbung mit „0 % Wettsteuer“ oder „Wetten ohne Steuer“ ist eine der häufigsten Marketingaussagen im deutschen Wettmarkt. Sie ist nicht falsch, weil der Anbieter die Steuer tatsächlich trägt. Sie verschiebt aber die Wahrnehmung: Wer den Slogan liest, assoziiert damit oft einen Vorteil gegenüber Mitbewerbern, obwohl die anderen Anbieter mit ihren Modellen ähnliche Endresultate erzielen können.
Was der Slogan verschweigt
Der Slogan verschweigt in der Regel, dass der Anbieter die Steuer in seine Marge eingepreist hat. Die Quote bei einem Anbieter mit Steuerübernahme ist nicht unbedingt höher als die eines Anbieters mit Quotenabschlag; sie kann sogar niedriger sein, wenn der Anbieter mit Steuerübernahme seine Marge konservativer kalkuliert. Wer den Slogan für bare Münze nimmt, vergleicht Äpfel mit Birnen.
Der Slogan verschweigt außerdem, dass die Steuer keine Frage der Plattform, sondern der Rechtslage ist. Jeder Anbieter, der in Deutschland Sportwetten anbietet, schuldet die Steuer; es geht nur darum, wer sie wirtschaftlich trägt. Wer auf einer Plattform ohne deutsche Erlaubnis spielt, zahlt die Steuer ebenfalls (über die Anbieter-Marge), bekommt aber keinen der Schutzmechanismen, die mit der Erlaubnis verbunden sind.
Worauf Spielende bei der Anbieter-Wahl achten sollten
Erstens: Die Whitelist der GGL ist Pflicht, nicht Kür. Wer auf einer Plattform spielt, die nicht gelistet ist, verzichtet auf OASIS, LUGAS und die deutsche Aufsicht. Zweitens: Das Wettsteuer-Modell sollte explizit aus den AGB oder der Hilfeseite hervorgehen, nicht nur aus dem Werbeslogan. Drittens: Der reale Auszahlungsbetrag bei einer typischen Wette ist die einzige Größe, die zählt; ein Vergleich der Quoten ohne Berücksichtigung der Steuer führt in die Irre. Viertens: Die Werberegeln für Sportwetten lassen Promotions zu, aber der GlüStV enthält keine Obergrenze; was ein Anbieter anbietet, ist Verhandlungssache, nicht Marktstandard.
FAQ – Häufige Fragen zur Wettsteuer
Wie hoch ist die Sportwettensteuer in Deutschland?
Die Sportwettensteuer beträgt 5,3 Prozent der Bemessungsgrundlage „Einsatz abzüglich der Steuer selbst“, was ungefähr 5,03 Prozent des ausgezahlten Betrags entspricht. Sie wird seit dem 1. Juli 2012 erhoben und ist nach § 19 RennwLottG vom Veranstalter der Wette zu entrichten, nicht von der spielenden Person. Die Einnahmen beliefen sich 2023 auf 409 Millionen Euro.
Wer schuldet die Sportwettensteuer – der Anbieter oder die Spielenden?
Die Steuer schuldet nach § 19 RennwLottG der Veranstalter, also der Buchmacher. Die spielende Person schuldet sie nicht. Die Frage, wer sie wirtschaftlich trägt, ist davon zu unterscheiden: Der Anbieter kann sie selbst tragen oder über Einsatz, Quote oder Gewinn an die Spielenden weitergeben. Welches Modell gilt, hängt vom Anbieter ab.
Was bedeutet „0 % Wettsteuer“ für die Quote und die Auszahlung?
„0 % Wettsteuer“ bedeutet, dass der Anbieter die Steuer selbst trägt und weder Einsatz noch Quote noch Gewinn mit einem Steuerabzug belastet werden. Die Werbung trifft also zu, soweit die Steuer nicht durchgereicht wird. Sie sagt allerdings nichts darüber, ob die Quote im Marktvergleich konkurrenzfähig ist; der Anbieter kann den Steuerposten in seine Marge eingepreist haben, sodass die Quote nominell niedriger liegt.
Wie wird der Gewinn berechnet, wenn der Anbieter einen Quotenabschlag von 5,3 Prozent vornimmt?
Bei einem Quotenabschlag von 5,3 Prozent bleibt der Einsatz unverändert, die angezeigte Quote sinkt aber. Aus 2,00 werden etwa 1,894. Bei einem Einsatz von 100 Euro ergibt sich im Gewinnfall eine Auszahlung von rund 189,40 Euro. Der Mechanismus ist transparent, weil die reduzierte Quote direkt sichtbar ist; er kostet aber denselben Betrag wie ein Gewinnabzug, nur an einer anderen Stelle.
Warum bieten Seiten ohne deutsche Erlaubnis Wetten ohne Steuer an, und was fehlt dort?
Seiten ohne deutsche Erlaubnis sind an den GlüStV nicht gebunden, müssen aber ihre eigene Lizenzbehörde bedienen. In der Werbung taucht „ohne Steuer“ als Verkaufsargument auf, weil der Anbieter mit der fehlenden deutschen Erlaubnis gleichzeitig fehlende Schutzmechanismen in Kauf nimmt: keine OASIS-Sperre, keine LUGAS-Limits, keine deutsche Aufsicht, keine insolvenzfeste Trennung der Spielergelder. Was fehlt, ist also der gesamte Schutzrahmen, der in Deutschland mit der GGL-Erlaubnis verbunden ist.
Seit wann wird die Sportwettensteuer in Deutschland erhoben?
Die Sportwettensteuer wird seit dem 1. Juli 2012 erhoben. Die Einnahmen sind seitdem deutlich gestiegen: von 189 Millionen Euro im Jahr 2013 auf 409 Millionen Euro im Jahr 2023, was einer Steigerung von 116,8 Prozent über zehn Jahre entspricht. Im Jahr 2023 lagen die Einnahmen um 5,2 Prozent unter dem Vorjahreswert.
Lizenz – pokalwetteninfo
Inhalt erstellt vom Team «pokalwetteninfo»
